
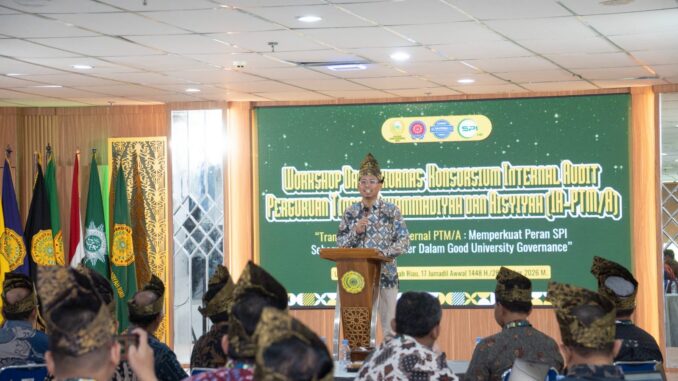
WARTAPTM.ID, PEKANBARU – Wakil Ketua Majelis Pendidikan Tinggi, Penelitian, dan Pengembangan (Diktilitbang) PP Muhammadiyah, Mahfud Sholihin, mendorong transformasi Satuan Pengawas Internal (SPI) di Perguruan Tinggi Muhammadiyah dan ’Aisyiyah (PTMA). Menurutnya, SPI perlu beralih dari fungsi pemeriksaan administratif menjadi mitra strategis pimpinan dalam memperkuat tata kelola perguruan tinggi yang baik (Good University Governance).
Gagasan tersebut disampaikan Mahfud saat menjadi pembicara utama dalam Workshop dan Rapat Koordinasi Nasional (Rakornas) Konsorsium Internal Audit PTMA di Auditorium Kampus Utama Universitas Muhammadiyah Riau (UMRI), Pekanbaru, Kamis (29/10/2026). Dalam pemaparannya, ia menekankan bahwa keberadaan SPI semestinya memberi nilai tambah bagi pengambilan keputusan dan keberlanjutan institusi.
Mahfud mengajukan pertanyaan reflektif kepada para pengelola SPI dan pimpinan PTMA yang hadir. “Kalau SPI tidak ada, apakah Rektor dan Wakil Rektor akan merasa kehilangan?” tanyanya.
Ia menjelaskan, pertanyaan tersebut dapat menjadi tolok ukur untuk melihat sejauh mana SPI telah memberikan manfaat bagi perguruan tinggi. Jika keberadaannya tidak dirasakan, SPI berisiko hanya dipandang sebagai pemeriksa dokumen dan pencari kesalahan. Padahal, fungsi pengawasan internal seharusnya berkembang menjadi penasihat risiko, pemberi peringatan dini, sekaligus mitra tepercaya bagi pimpinan dalam menentukan kebijakan.
Menurut Mahfud, perubahan peran tersebut semakin penting karena perguruan tinggi menghadapi lanskap risiko yang kian kompleks. Ia mengidentifikasi lima aspek yang perlu mendapat perhatian, yakni finansial (financial sustainability), digitalisasi dan kecerdasan buatan (digitalisation & AI), kompleksitas regulasi, risiko reputasi (reputational risk), serta daya saing dan resiliensi institusi (competition & resilience).
“Risiko reputasi, misalnya, dapat berdampak luas terhadap kepercayaan publik yang dibangun perguruan tinggi selama bertahun-tahun. Karena itu, audit internal perlu menerapkan pendekatan berbasis risiko dan terintegrasi dengan sistem tata kelola keuangan institusi,” kata Mahfud.
Mahfud juga mengingatkan bahwa audit tidak semestinya dipahami sebagai instrumen untuk mencari kesalahan atau menghakimi pihak tertentu. Dalam tata kelola Persyarikatan, pembinaan dan pengawasan merupakan dua fungsi yang saling berkaitan untuk menjaga amanah serta memperkuat sistem organisasi.
“Tugas audit bukan sekadar menemukan siapa yang salah (not only finding who is wrong), melainkan yang lebih utama adalah membuat organisasi menjadi lebih baik (making the organisation better). Ukuran keberhasilan audit bukan dihitung dari banyaknya temuan, melainkan dari kualitas perbaikan yang terjadi,” jelasnya.
Untuk memperkuat kontribusi tersebut, Mahfud memperkenalkan kerangka kerja Model 4A bagi SPI PTMA. Kerangka ini mencakup Assurance, yakni memberikan keyakinan atas tata kelola dan pengelolaan risiko; Advisory, memberikan pertimbangan kritis kepada pimpinan; Anticipatory, mengidentifikasi potensi risiko ke depan; serta Accelerator, mendorong peningkatan kinerja institusi.
Ia juga menekankan penerapan prinsip TARIFS, yang meliputi Transparency, Accountability, Responsibility, Independence, Fairness, dan Sustainability, sebagai bagian dari penguatan Good University Governance. Penerapan prinsip tersebut perlu ditopang oleh mandat kelembagaan yang jelas, kompetensi sumber daya manusia, proses kerja yang memadai, serta pemanfaatan teknologi.
Terkait digitalisasi audit, Mahfud mengingatkan bahwa penggunaan teknologi tidak akan efektif apabila tidak disertai kesiapan organisasi. “Teknologi tanpa didukung mandat yang kuat, kompetensi SDM, dan proses yang jelas hanya akan mendigitalkan kelemahan yang ada,” tegasnya.
Dalam kesempatan itu, Mahfud turut mendorong penerapan Buku Panduan Keuangan Perguruan Tinggi Muhammadiyah dan ’Aisyiyah yang disusun Majelis Diktilitbang PP Muhammadiyah. Panduan tersebut diharapkan menjadi acuan operasional bagi pimpinan dan pengelola keuangan PTMA dalam membangun sistem pengelolaan yang profesional, transparan, dan akuntabel.
Sejumlah aspek yang diatur dalam panduan tersebut antara lain penganggaran berbasis kinerja (performance-based budgeting), mekanisme Sentralisasi Administrasi Desentralisasi Akademik (SADA) berbasis treasury single account, penyajian laporan keuangan sesuai ISAK 335, serta penguatan pengendalian internal melalui SPI.
Mahfud menjelaskan, penganggaran perguruan tinggi tidak cukup hanya berorientasi pada besaran dana yang digunakan. Perencanaan keuangan juga harus memperhitungkan hasil dan dampaknya terhadap pengembangan institusi.
Menutup pemaparannya, ia mengajak pengelola SPI dan pimpinan PTMA memperkuat kolaborasi melalui tiga agenda konsorsium, yakni standardisasi metodologi audit, peningkatan profesionalisme dan kompetensi auditor, serta penguatan kerja sama antarkampus.
Ia berharap pengalaman pengawasan di satu PTMA dapat menjadi pembelajaran bagi perguruan tinggi Muhammadiyah dan ’Aisyiyah lainnya. “Satu pelajaran dari satu PTMA harus menjadi pengetahuan bagi seluruh PTMA (one PTMA’s lesson should become every PTMA’s knowledge),” pungkasnya.
Be the first to comment